Prijs & koopmoment
Een wasmachine op afbetaling: wat kost dat echt?
Op deze pagina
Het korte antwoord
Achteraf betalen en gespreid betalen in drie termijnen kosten je niets, zolang je op tijd betaalt. Een winkelkrediet kost je wel geld: op een machine van € 500 is dat bij 11,9 procent rente zo’n € 33 in een jaar en € 64 in twee jaar. Daar koop je niets voor, behalve tijd. Wie vooruit kan denken, zet € 4,97 per maand opzij en hoeft nooit meer te lenen.
De trommel is vanochtend halverwege blijven staan en er zit natte was in. Je hebt niets opzijgezet voor een nieuwe machine, want daar denk je pas aan als het misgaat. En er moet vandaag gewassen worden. Dan zie je in de webwinkel dat vriendelijke knopje staan: betaal in drie termijnen, zonder rente. Wie klikt daar op zo’n dag niet op?
Tien jaar lang kreeg ik die vraag aan de balie, meestal in dezelfde bewoordingen. Kan ik hem ook gespreid betalen? Wat je antwoordt, raakt mijn portemonnee niet meer. Dus zeg ik het gewoon: soms is het een prima besluit, en soms de duurste manier om een wasmachine te kopen. Het verschil zit niet in de machine, maar in welke van de vier regelingen je aanklikt. Hieronder staan ze naast elkaar, met de rekensom erbij. Wat een machine überhaupt kost, staat bij wat kost een wasmachine; staat de jouwe nu stil, begin dan bij je wasmachine is kapot.
Best passende machines
Degelijke machines in het middensegment
Machines tussen 400 en 700 euro: het bedrag waarbij afbetalen zelden nodig is. Gekozen uit de 93 wasmachines die Coolblue vandaag op voorraad heeft, op specificaties en prijs, niet op vergoeding.
- Whirlpool WPM 912W ADS BE AutoDose9 kg · 1400 toeren · 72 dB · label A-60% · 44 kWh/jaarNadeel: zit tegen de bovengrens van € 700 aan
- AEG LR73844 ProSteam8 kg · 1400 toeren · 74 dB · label A-40% · 61,6 kWh/jaarNadeel: 74 dB: niet de stilste, naast een slaapkamer merk je dat
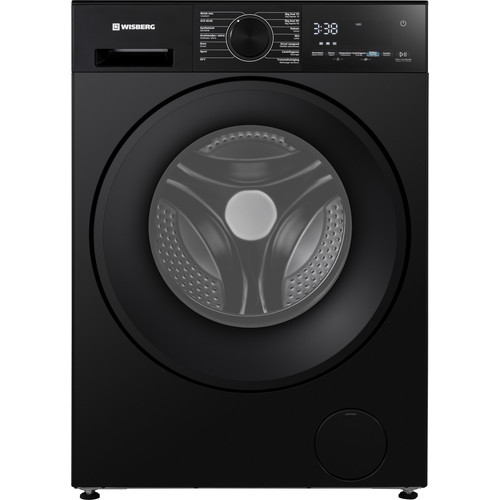
- Wisberg WBWM5A5W9ML SmartDose9 kg · 1400 toeren · 72 dB · label A-50% · 52,8 kWh/jaarNadeel: huismerk van de winkel: service en onderdelen lopen via Coolblue, niet via een fabrikant
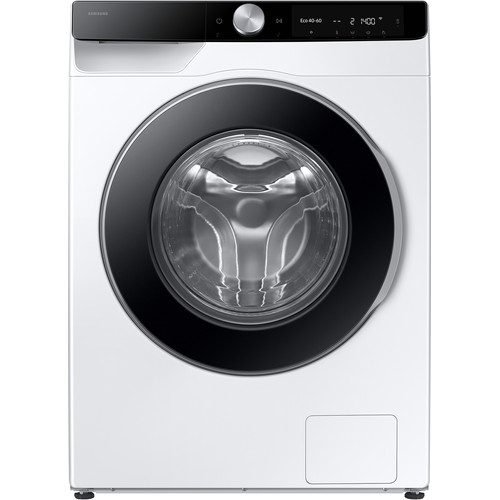
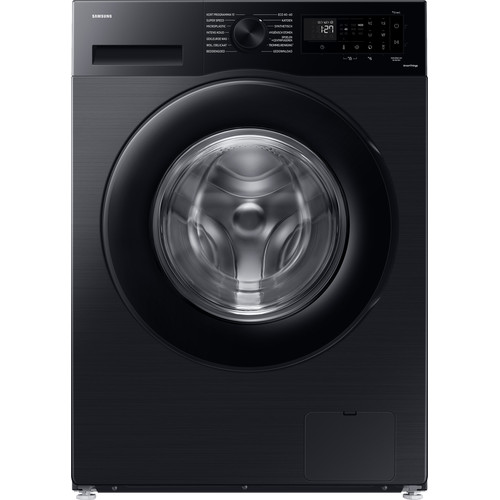
- Samsung WW90DG6U85LK AI Wash9 kg · 1400 toeren · 72 dB · label A-10% · 96,8 kWh/jaarNadeel: zit tegen de bovengrens van € 700 aan
- Wisberg WBWM3A5B9NB SwiftWash & CreaseControl9 kg · 1400 toeren · 72 dB · label A-50% · 52,8 kWh/jaarNadeel: huismerk van de winkel: service en onderdelen lopen via Coolblue, niet via een fabrikant
- Samsung WW11DG5B25AB Super Speed11 kg · 1400 toeren · 72 dB · label A-10% · 105,6 kWh/jaarNadeel: verbruikt 105,6 kWh per jaar, meer dan de meeste in deze lijst
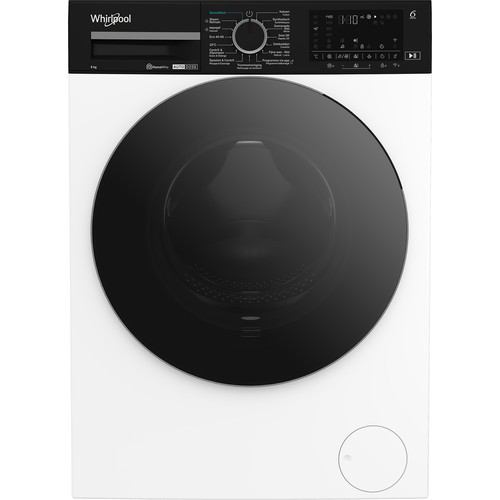
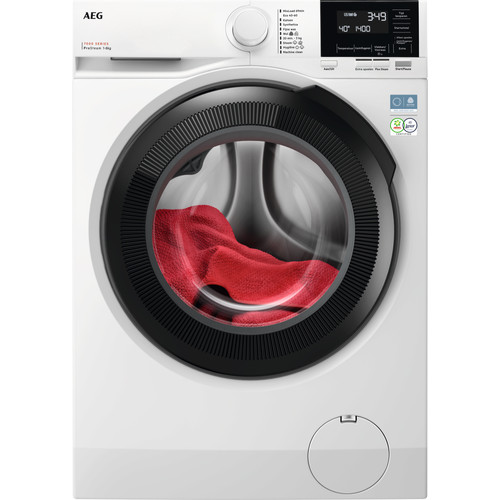
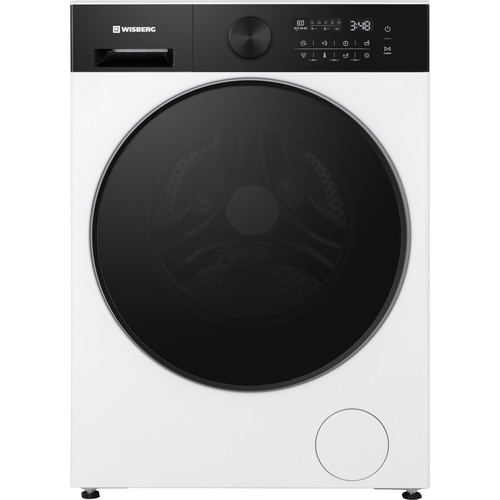
Koop je een wasmachine via een link op deze site, dan ontvangen wij daar een vergoeding voor. Jij betaalt niet meer, en het bepaalt niet welke machines wij noemen.
Vier manieren om nu niet te betalen
Ze staan allemaal onder dezelfde knop en ze zijn totaal verschillend. Achteraf betalen is de mildste vorm. De machine komt, en je hebt daarna veertien of dertig dagen om het bedrag over te maken. Rente betaal je niet. Betaal je te laat, dan volgt eerst een aanmaning en daarna een incassobureau, met kosten die in geen verhouding staan tot de prijs van je wasmachine.
Gespreid betalen in drie termijnen werkt bijna hetzelfde, alleen loopt het over drie maanden en betaal je elke maand een derde. Ook hier zit geen rente op. De termijnen zijn wel strak, en dat is precies waar het misgaat. Mis je er één, dan verandert je aankoop in een openstaande vordering. De kosten die daarbij komen zijn een vast bedrag, los van wat je nog schuldig bent.
Winkelkrediet en doorlopend krediet zijn iets heel anders. Dat is een echte lening met rente, meestal afgesloten bij een geldverstrekker en niet bij de winkel zelf. Vanaf € 250 en een looptijd van meer dan een maand wordt zo’n lening geregistreerd bij het BKR. Die registratie blijft daar jaren staan nadat je alles hebt afbetaald. Vraag je later een hypotheek aan, dan telt hij mee.
Bij witgoed is die deur trouwens bijna dicht, en dat is nieuws waar niemand je op wijst. Coolblue biedt geen gespreid betalen met krediet aan. MediaMarkt stopte er begin 2024 mee. Wat er nog is loopt via een aparte kredietverstrekker, bij bol en Wehkamp is dat Tinka. Voor een wasmachine van € 400 tot € 600 is winkelkrediet in de praktijk dus nauwelijks nog een keuze die je kunt maken.
Huurkoop ten slotte is de oudste vorm en je komt hem bij witgoed nog steeds tegen. Je betaalt in termijnen, maar de machine is pas van jou zodra de laatste termijn binnen is. Raak je achterop, dan mag de verkoper hem gewoon komen ophalen.
| Manier | Rente of kosten | Waar het risico zit | Voor wie |
|---|---|---|---|
| Achteraf betalen | geen, binnen veertien of dertig dagen | aanmaning en incassokosten bij te laat | wie het geld deze maand binnenkrijgt |
| Gespreid in drie termijnen | geen, mits elke termijn op tijd is | één gemiste termijn maakt het duur | wie het bedrag over drie maanden zeker heeft |
| Winkelkrediet of doorlopend krediet | rente; bij 11,9 procent op € 500 is dat € 33 in een jaar | BKR-registratie, inkomenstoets, schuld die blijft staan | vrijwel niemand voor een wasmachine |
| Huurkoop | rente, verwerkt in de termijnen | de machine is pas van jou na de laatste termijn | niemand die een van de alternatieven hieronder kan kiezen |
De eerste twee regels zijn geen lening maar een betaalmoment. De onderste twee zijn dat wel, en daar wil je weten wat het kost.
Wat de rente je echt kost
De rente op een consumptief krediet is aan een plafond gebonden. Sinds januari 2026 mag een kredietvergoeding hoogstens 12 procent per jaar zijn: de wettelijke rente van 4 procent plus 8 procentpunt. Tot vorig jaar lag dat plafond op 14 procent. Ik reken hieronder met 11,9 procent, het tarief van Tinka, want dat is bij witgoed zo ongeveer het enige gespreid betalen met rente dat je nog tegenkomt.
Neem een machine uit het middensegment, dus tussen € 400 en € 600, en zeg dat je € 500 leent. peildatum 3 september 2026 Spreid je dat over een jaar, dan betaal je € 44,40 per maand en ben je aan het eind € 33 kwijt aan rente. Spreid je het over twee jaar, dan zakt de maandlast naar € 23,51 en stijgt de rente naar € 64. Dat is de wet van elke lening: hoe lager de maandlast, hoe hoger de rekening.
Zet dat bedrag eens naast waar je het aan uitgeeft. Met € 64 kom je in de winkel een heel eind richting de klasse erboven. Nu koop je er niets voor. Je koopt er tijd mee, en dan nog alleen de tijd tussen vandaag en de dag waarop je het geld toch had gehad. Wat dezelfde machine je aan stroom en water gaat kosten, staat bij de totale kosten over tien jaar. Twee kandidaten naast elkaar zetten doe je in de totale-kostenrekenaar.
Wat je met datzelfde geld ook kunt doen
Hier wordt het interessant, want die rente is niet je enige keuze. Er zijn vier andere deuren en achter drie ervan staat gewoon een draaiende machine.
De eerste is refurbished. Een nagekeken machine van een goed merk kost € 250 tot € 400 en er zit 3 tot 24 maanden garantie op, afhankelijk van de handelaar. Dat is € 100 tot € 250 minder dan het middensegment, en dus een veelvoud van de rente die je zou betalen. Boven alles zou ik dit willen meegeven: voordat je geld leent voor een nieuwe machine, kijk je eerst bij een refurbished wasmachine. Wil je toch nieuw, dan begint de goedkoopste klasse bij een goedkope wasmachine, en daar liggen de bedragen ver onder het middensegment.
De tweede is huren. Voor € 9,99 tot € 24,99 per maand zet iemand een machine neer, houdt hem heel en haalt hem weer op als je weggaat. Voor een paar maanden overbruggen is dat netter dan lenen, want je bouwt geen schuld op en zo’n abonnement komt niet bij het BKR te staan. Blijf je langer, dan draait het om, en die som staat bij een wasmachine huren of kopen.
De derde deur is de wasserette, en die wordt onterecht weggelachen. Twee of drie weken je was buiten de deur doen is vervelend, maar het is geen lening, en het geeft je de tijd om rustig te kiezen in plaats van in paniek. Wanneer dat uitkomt staat bij de wasserette of een eigen machine.
En dan de vierde, die niemand wil horen als de trommel net is stilgevallen: sparen. Het Nibud rekent het simpel voor. Je neemt de aanschafprijs en je deelt die door hoelang het apparaat meegaat. Een wasmachine kost in Nederland gemiddeld € 716 en gaat volgens de Consumentenbond 12 jaar mee. Dan hoort er elke maand € 4,97 opzij te gaan, oftewel € 60 per jaar. Voor de machine die vandaag stukging helpt dat niet meer. Voor de volgende wel, en die komt.
Wat een geldverstrekker volgens de wet moet doen
Bij achteraf betalen en drie termijnen gebeurt er weinig. Bij een echt krediet zit er toezicht op, van de AFM voor de aanbieder en van de ACM voor hoe het je verkocht wordt. Dat is in gewone woorden dit.
Reclame voor een lening moet de waarschuwing dragen dat geld lenen geld kost. De aanbieder mag je ook niet met een lage maandlast lokken zonder erbij te zetten wat je in totaal betaalt. Je moet achttien zijn. En de aanbieder moet vóór het afsluiten naar je inkomen en je vaste lasten kijken. Vanaf € 250 moet hij ook bij het BKR nagaan wat je al hebt lopen. Die toets is er niet om jou te pesten, maar om te voorkomen dat een wasmachine het begin van een schuld wordt.
Waar ik je vooral op wil wijzen: die bescherming geldt bij een krediet, en niet bij de knop waar de meeste mensen op drukken. Achteraf betalen en drie termijnen vallen er grotendeels buiten. Daar toetst niemand of je het kunt dragen. Dat maakt ze makkelijk, en juist daarom ook makkelijk om te stapelen. Een telefoon, een bank en een wasmachine in termijnen lopen zo door elkaar heen, en dan gaat het mis in de maand waarin ook je auto stuk is.
Wanneer afbetalen wel klopt
Ik ben er niet principieel tegen, en dat mag je best weten. Er is één situatie waarin ik het zelf ook zou doen. Je krijgt volgende maand vakantiegeld of een teruggave, de machine moet nu vervangen worden, en de winkel biedt drie termijnen zonder rente aan. Dan gebruik je die regeling waarvoor hij bedoeld is: als brug van een paar weken, niet als financiering. Je betaalt geen cent extra en je hoeft geen dag met vuile was te zitten.
En wanneer niet? Als je de eerste termijn al moet wegstrepen tegen de boodschappen. Als je het bedrag pas over een jaar bij elkaar hebt en daarom naar het krediet grijpt. En als je vanwege de gespreide betaling ineens naar een duurdere machine kijkt dan je met contant geld zou pakken, want dat is wat die knop met mensen doet. Ik heb aan de balie precies dat zien gebeuren: het maandbedrag oogt klein, en dan wordt de machine groot.
Staat je oude machine er nog en is hij alleen stuk, houd dan één ding open. Repareren kost vaak minder dan de rente die je op een nieuwe zou betalen, en dan is er niets te lenen. De grens waarboven dat niet meer uitkomt staat bij repareren of vervangen.
Eerlijk over de nadelen
- Gespreid betalen verandert niets aan de prijs, maar wel aan je keuze. Een maandbedrag oogt klein, en vrijwel iedereen kiest daardoor een duurdere machine dan hij met contant geld zou nemen.
- Eén gemiste termijn is duur. De aanmaningskosten en incassokosten zijn vaste bedragen die losstaan van wat je nog schuldig bent, dus op een wasmachine wegen ze zwaar.
- Een winkelkrediet komt in het register van het BKR en blijft daar na de laatste aflossing nog jaren staan. Bij een hypotheekaanvraag of een huurwoning telt dat mee.
- Via onze links verdienen wij mee aan een aankoop, aan lenen zelf niets, maar ook aan sparen, huren of de wasserette verdienen we niets. Voor een flink deel van de mensen die hier komen zijn dat wel de betere antwoorden.
Weet je nog niet welke machine je überhaupt zoekt, dan is de betaalvraag ook nog niet aan de orde. Het koopadvies stelt zeven vragen over je huis, je huishouden en hoe vaak je wast, en zegt daarna welke prijsklasse bij je past. Valt die lager uit dan je dacht, dan is het bedrag dat je wilde lenen ineens een bedrag dat je gewoon hebt.